New posts in the forum
myfund.pl user forum
There are no new forum posts.


Błędny zysk dzienny (2026-11-08 16:07:32)
  No tak. Ale tak jak pisałem wyżej, właśnie jak przelicze transakcje z kursem dolara, to pod walorem ...

Błędny zysk dzienny (2026-11-07 08:16:30)
  Sprawdzałem nie w tym portfelu.

W nowej wersji aplikacji mobilnej jeżeli konto gotówkowe jest w PLN...

Dodanie obsługi importu historii transakcji z Polskiej giełdy Kanga (2026-11-07 08:11:57)
  Dzień dobry,


jest możliwy import z giełdy Kanga.

Musisz utworzyć portfel gotówkowy, a import moż...

Dodanie obsługi importu historii transakcji z Polskiej giełdy Kanga (2026-11-06 23:08:46)
  Podczas importu operacji świetnie byłoby dać wsparcie do plików .csv historii transakcji naszej rodz...

Błędny zysk dzienny (2026-11-06 23:08:08)
  Dodatkowo, wszystko dobrze się naliczało aż do dodania dzisiejszej transakcji. Przy usunięciu dzisie...

Błędny zysk dzienny (2026-11-06 23:05:53)
  Nie widzę takiej transakcji.
Widzę z tego dnia dwie transakcje o poniższych parametrach
Ilość jedno...

Błędny zysk dzienny (2026-11-06 22:22:26)
  Cześć,


Wydaje mi się, że problemem jest operacja dodana z datą 2026-07-09 - ona ma cenę zakupu ró...

Błędny zysk dzienny (2026-11-06 22:03:10)
  Hej.

Na jednym walorze kupionym dzisiaj (cameco /CCJ/ )wyskakuje mi pod samym walorem zysk dzienny ...

API do serwisu (2026-11-06 19:49:17)
  Właśnie o to chodziło. Dzięki!...

API do serwisu (2026-11-06 19:34:43)
  Cześć,


Możesz pobrać tylko część danych - służy do tego parametr <i>scope</i>. Jak bę...

API do serwisu (2026-11-06 19:30:57)
  Hej, ktoś już chyba o to pytał, ale nie wiem czy zostało wdrożone - filtrowanie danych, a jeszcze le...

Kwoty (2026-11-06 17:07:18)
  Witaj,


<b>1. Różnica w zysku dziennym</b>


Znalazłem i poprawiłem błąd. Przy włączo...

Kwoty (2026-11-06 15:51:32)
  Tak, chodzi o różnicę pomiędzy sumą zysków dziennych z portfela (u mnie Inwestycje) a kwotą zysk dzi...

IUSQ – różnica w zmianie dziennej między XTB a MyFund (2026-11-06 12:28:29)
  Cześć,


w myfund.pl wyceny na koniec dnia (EoD) dla tego ETF-u pochodzą z regularnej sesji na Xetr...

IUSQ – różnica w zmianie dziennej między XTB a MyFund (2026-11-06 12:04:36)
  Cześć,


Chciałbym prosić o pomoc w zrozumieniu różnicy w prezentowaniu dziennego wyniku inwestycji...

Nowe aplikacje mobilne myfund.pl w wersji 4.00 (2026-11-06 10:29:51)
  Cześć,


w sklepach Apple Store i Google Play pojawią się nowa wersje aplikacji mobilnych 4.29.


...

Operacje korporacyjne — przydział akcji i dywidenda akcyjna (2026-11-06 10:24:02)
  Cześć,


W menu Operacje → Operacje korporacyjne pojawiły się dwie nowe operacje:


• Przydział ak...

Import z Finax - wtyczka Chrome: myfund.pl - exporter (2026-11-05 19:05:42)
  Wszystko działa. Dzięki wielkie...

Import z Finax - wtyczka Chrome: myfund.pl - exporter (2026-11-05 18:43:00)
  Witaj,


nie wklejaj nic ze schowka. Jak przejdziesz do myfund.pl kliknij jeszcze raz ikonkę wtyczk...

Struktura inwestycji – ukrywanie pozycji z udziałem 0% (2026-11-05 18:39:34)
  Witaj,


w <b>menu->Portfel->Opcje portfela->Tabelka ze składem portfela</b> s...

Import z Finax - wtyczka Chrome: myfund.pl - exporter (2026-11-05 18:37:02)
  Po skorzystaniu z wtyczki dane w schowku tak wyglądają. Jak kopiuje tabelkę do excela to podobnie to...

Struktura inwestycji – ukrywanie pozycji z udziałem 0% (2026-11-05 18:07:02)
  W widoku Portfel → Struktura inwestycji pokazują się wszystkie konta, także puste albo z symboliczny...

nie można dodać ETFHANURNM (2026-11-05 16:57:45)
  Dzień dobry,


zobacz teraz - zrobiłem poprawkę.


Pozdrawiam,

Damian...

Kwoty (2026-11-05 16:34:28)
  Witaj,


możesz mi dokładniej napisać, o które wartości chodzi?

Czy chodzi o <b>zysk dzienny...

Kwoty (2026-11-05 15:54:51)
  Zazwyczaj dzienna suma zysków/strat na aktywach nie jest równa wartości która jest w kokpicie. Żeby ...

News in myfund.pl
Information about new features of myfund.pl.
No new posts.


Nowe aplikacje mobilne myfund.pl w wersji 4.00 (2026-11-06 10:29:51)
  Cześć,


w sklepach Apple Store i Google Play pojawią się nowa wersje aplikacji mobilnych 4.29.


...

Operacje korporacyjne — przydział akcji i dywidenda akcyjna (2026-11-06 10:24:02)
  Cześć,


W menu Operacje → Operacje korporacyjne pojawiły się dwie nowe operacje:


• Przydział ak...

Import z Finax - wtyczka Chrome: myfund.pl - exporter (2026-11-05 19:05:42)
  Wszystko działa. Dzięki wielkie...

Import z Finax - wtyczka Chrome: myfund.pl - exporter (2026-11-05 18:43:00)
  Witaj,


nie wklejaj nic ze schowka. Jak przejdziesz do myfund.pl kliknij jeszcze raz ikonkę wtyczk...

Import z Finax - wtyczka Chrome: myfund.pl - exporter (2026-11-05 18:37:02)
  Po skorzystaniu z wtyczki dane w schowku tak wyglądają. Jak kopiuje tabelkę do excela to podobnie to...

Time Weighted Return (TWR) i Money Weighted Return (MWR)

Posts: 15 · Participants: 6

myfund.plTeam
Witam,

Dzisiaj wprowadziłem alternatywną metodę liczenia stopy zwrotu z portfela.
Było bardzo dużo pytań i wątpliwości w tym temacie. Jak to zwykle bywa każda z metod ma swoje zalety i wady. Na razie domyślną metodą pozostaje metoda TWR, ale każdy może ją w każdej chwili zmienić na MWR w opcjach portfela.

Ustawienie to jest niezależne dla każdego z portfeli.

Dodałem również wykres porównujący obie stopy zwrotu w czasie.

Damian
myfund.plTeam
Money Weighted Return i Time Weighted Return

Wstęp
Dlaczego chcemy znać stopę zwrotu (wydajność) portfela inwestycji?
Używamy jej do tego, aby analizować postęp inwestycji, oceniać zarządzającego portfelem (nas samych :) i podejmowania decyzji dotyczących kolejnych inwestycji.
Problem jak liczyć stopę zwrotu z portfela zawsze budzi dużo dyskusji.
O ile dla prostego przypadku jednej wpłaty i jednej wypłaty z zyskiem/stratą jest proste i nie podlega dyskusji o tyle gdy mamy do czynienia z wieloma wpływami i wypływami z portfela sytuacja nie jest już taka oczywista.
W takim przypadku (wielu przepływów pieniężnych) są co najmniej dwie metody wyznaczenia stopy zwrotu. Pierwszą z nich jest TWR czyli Time Weighted Return drugą jest MWR czyli Money Weighted Return.

Time Weighted Return
Time weighted return zapewnia sposób obliczania wydajności z uwzględnieniem wyłącznie działań zarządzającego portfelem.
TWR eliminuje wpływ przepływów pieniężnych w czasie i uwzględnia jedynie wpływ działań zarządzającego portfelem na osiągane wyniki.

Aby obliczyć TWR, obliczane są stopy zwrotu w kolejnych podokresach (w myfund.pl okres to jeden dzień).
Następnie liczona jest średnia geometryczna z wszystkich podokresów.
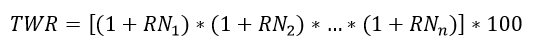


Gdzie:
EMV - wartość końcowa inwestycji w danym podokresie (and. Ending Market Value)
BMV - wartość początkowa inwestycji w danym podokresie (wartość końcowa poprzedniego okresu) (and. Beginning Market Value)
CF - Przepływy pieniężne w danym podokresie (ang. Cash Flow)
RN - stopa zwrotu w danym podokresie (ang. Sub Period Return)

Money Weighted Return
Money weighted return jest używana wówczas gdy chcemy poznań stopy zwrotu doświadczanej przez inwestora.
Jest to metoda do mierzenia zwrotu portfela w określonym przedziale czasowym.
Na stopę zwrotu wpływ ma zarówno chwila decyzji, w której został dokonany wpływ (zakup) i wypłata (sprzedaż) pieniądza z portfela, jak również same decyzje podejmowane przez zarządzającego portfelem.
MWR bierze pod uwagę nie tylko ilość przepływu środków pieniężnych, ale również czas przepływu tych środków pieniężnych.
Do obliczenia MWR można użyć dwóch metod: IRR lub zmodyfikowanego wzoru Dietz'a (ang. Modified Dietz Formula).
Dużo łatwiejszą do implementacji metodą jest ta druga i ona jest używana do obliczenia MWR w myfund.pl ( EDIT: 2021-03-27 - od tego dnia jest używana metoda IRR). W przeciwieństwie IRR nie wymaga iteracyjnej metody prób i błędów w celu obliczenia zwrotu (Peter Dietz. Pension Funds: Measuring Investment Performance. 1966).


Zmodyfikowany wzór Dietz'a (ang. Modified Dietz Formula)


Gdzie:
EMV - wartość końcowa inwestycji w danym podokresie (and. Ending Market Value)
BMV - wartość początkowa inwestycji w danym podokresie (wartość końcowa poprzedniego okresu) (and. Beginning Market Value)
CF - suma przepływów pieniężnych (and. Cash Flow)
Wi - waga użyta dla każdego z przepływów pieniężnych (okres uwzględnienia danego CF - procent dni od danego przepływu do daty końca inwestycji w stosunku do całego okresu inwestycji) (ang. Weight on day i)
CFi - przepływy pieniężne na dany dzień (ang. Cash Flow on day i)

Powyższy opis powstał na podstawie Money Weighted Return and Time Weighted Return White Paper

Ważne informacje z punktu widzenia wdrożenia MWR w myfund.pl
1. Wdrożenie nowej metody liczenia stopy zwrotu wiąże się z koniecznością przeliczenia portfeli. Pełne przeliczenie, które dla portfeli o dużym "stażu" może wymagać dłuższego czasu i odświeżenia strony, może być wykonane tylko w dwóch przypadkach:
- zmiany sposobu prezentacji w raportach portfela (czyli zmiana w ustawieniach portfela),
- uruchomienie raportu porównującego stopę zwrotu liczoną metodą MWR i TWR (znajduje się w menu Portfel)
2. Zmianę wyboru metody możecie zrobić dla każdego portfela niezależnie w opcjach portfela. Zmiana ta będzie uwzględniona we wszystkich analizach, w których jest pokazywana stopa zwrotu.
3. Dla metody MWR w składzie portfela w wierszu Cały portfel nie będą wyświetlane informacje o ilości jednostek portfela i wartości jednostki, bo dla tej metody nie mają one sensu.
4. Specyfika metodologii MWR powoduje, że stopa zwrotu dla całego portfela może się zmienić z dnia na dzień nawet gdy żaden z walorów z portfela nie zmienił swojej wyceny.
5. Dostępny jest dedykowany wykres do porównania obydwu metod. Wykres jest dostępny z menu Portfel->Porównanie metody TWR i MWR

Potrzebujesz więcej informacji?
Jeżeli tak to polecam kilka linków zewnętrznych:
- Time Weighted Return and Money Weighted Return Calculation for CFA Level 1 Examination
- https://www.sharesight.com/blog/time-weighted-vs-money-weighted-rates-of-return/
- Money Weighted Return and Time Weighted Return White Paper
- Time-weighted vs. money-weighted rates of return - Understanding the differences
- Money Vs. Time-Weighted Return - By Investopedia
- How to Calculate your Money-Weighted Rate of Return (MWRR)


Podziękowania
W szczególności dla użytkownika cuckoo za propozycję i mobilizację wdrożenia :)
amajsterek
1. Czy jest możliwość zmiany liczenia stopy zwrotu dla wszystkich portfeli jednocześnie?
2. Jak jest wyliczana stopa zwrotu w portfelu grupowym?
3. Na pewno nie ma jakiego błędu w liczeniu stopy zwrotu MWR? Niemożliwe, żebym miał takie wyniki
amajsterek
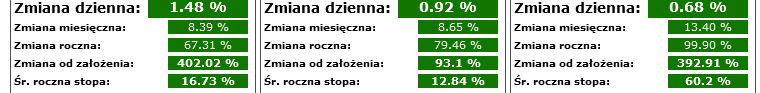
A takie mam stopy zwrotu MWR dla 3 głównych portfeli
caballo-blanco
Dlaczego we wzorze na RN jest -1 a potem 1 dodajemy we wzorze na TWR? co dokładnie oznacza CF - cash flow
caballo-blanco
Czyli TWR liczone na myfund to średnia geometryczna z zysku z każdego dnia od początku porftela?, uwzgledniajac cash flow, czyli to, żę np w dniu X wpłąciłem 100 złotych to bedzie mniejsze Rn =emv/(bmv+100)
myfund.plTeam
Witajcie,

@amajsterek
Ad1. Nie można. Trzeba to robić per portfel.
Ad2. Najpierw dla każdego dnia jest liczona zmiana dzienna dla każdego portfela składowego. Potem zmiana dzienna dla portfela grupowego jest liczona jako suma zmian dziennych portfeli składowych - ważenie jest wartością portfela.

Ad3. Sprawdziłem jest poprawnie. Trzeba pamiętać o tym, że wynik liczenia stopy zwrotu zleży od wartości portfeli w czasie. Np. jak masz portfela A o wartości 1000 PLN i w ciągu roku stopa zwrotu będzie 100% a później (po roku od założenia portfela A) utworzysz portfel B o wartości 100000 PLN to stopa zwrotu liczona metodą MWR/TWR wciąż będzie wskazywać 100% mimo, że na portfelu B jeszcze nic nie zarobiłeś/straciłeś.

Damian
myfund.plTeam
@caballo-blanco
CF - to cash flow.

Dlaczego we wzorach są +1 i -1? Można by te jedynki pominąć, ale dla przejrzystości wzorów są one uwzględnione. Licząc RN (od return) chcemy otrzymać procent zmiany a nie stosunek wkładu i aktualnej wartości.

Co do drugiego pytania - aż tak dobrze matematyki nie pamiętam, ale średnia geometryczna to to nie jest - przynajmniej z punktu widzenia definicji matematycznej średniej geometrycznej.

Ponieważ każda zainwestowana złotówka może przechodzić kilka inwestycji to trudno zastosować ten wzór bo trudno jest określić jaką wartość ma dzisiaj zainwestowana złotówka. Dlatego w myfund.pl liczone jest to tak (fragment z FAQ):

Gdy pierwszy raz wpłacasz pieniądze do portfela wpłacona gotówka jest przeliczana na jednostki portfela podobnie jak przy kupowaniu jednostek funduszu inwestycyjnego.
Przy pierwszej wpłacie wartość jednostki jest równa 100 PLN. Oznacza to, że jeżeli wpłaciłeś 25000 PLN to portfel będzie się składał z 250 jednostek po 100 złotych każda (razem 25000 PLN).
Jeżeli zainwestujesz część z wpłaconej do portfela gotówki np. w akcje i zyskają one na wartości to wartość jednostki Twojego portfela też się zwiększy. Iloczyn ilości jednostek i wartości jednostki portfela jest zawsze równy wartości portfela, która uwzględnia wszystkie zyski i straty na zamkniętych pozycjach i wartość aktywów w portfelu.
Jeżeli wpłacisz do portfela kolejne pieniądze to zostaną one przeliczone na jednostki portfel po kursie (wartości jednostki portfela) z dnia wpłaty.


Wartość jednostki portfela pomniejszona o 100 to stopa zwrotu liczona metodą TWR.

Pozdrawiam,
Damian
bombek
Czy jest możliwe dodanie wyliczania stopy zwrotu na portfelu metodą XIRR?

Moim zdaniem ta funkcja dużo lepiej oddaje realny zwrotu z portfelu, gdzie są wpłaty/wypłaty.

Przykładowo, dodałem jeden portfel 3 letni na którym mam 36% stopy zwrotu liczonej metodą TWR, a po przeliczeniu w excelu z funkcją XIRR stopa zwrotu wynosi 5,7%.
myfund.plTeam
Witaj,

MWR jest liczony tak samo jak XIRR w Excelu - czyli jako wewnętrzna stopa zwrotu.

Różnica jest taka, że w Excleu jest to średnioroczna stopa zwrotu, a w myfund.pl jest to całkowita stopa zwrotu - czyli od daty założenia portfela.

Możesz porównać to co wylicz XIRR w Excelu z wartością w wierszu "Cały portfel" w kolumnie "Średnioroczna stopa zwrotu".

Może być nieznacza różnica (kilka setnych pp) z uwagi na to, że samo obliczanie IRR jest przybliżone.

Damian

LandryTank
Damian, napisales, ze jest wykres porownujacy obie metody:
5. Dostępny jest dedykowany wykres do porównania obydwu metod. Wykres jest dostępny z menu Portfel->Porównanie metody TWR i MWR

Nie mogę tego znaleźć - przeniosłeś to gdzieś czy czegoś nie zauważam ?
myfund.plTeam
Jest w menu->Portfel->Narzędzia portfela->Porównanie metody TWR i MWR

Damian
Bartek
czy jest możliwość liczenia stopy zwrotu w czasie tak jak liczona jest dla całego portfela?

Zgodnie z opcją:

"Pokaż prostą stopę zwrotu dla całego portfela
Zaznaczenie tego pola spowoduje, że w wierszu Cały portfel stopa zwrotu będzie przedstawiona jako stosunek zysku i wartości zainwestowanych środków. Jeżeli opcja jest odznaczona to będzie wyświetlona stopa zwrotu policzona metodą MWR/TWR."
myfund.plTeam
Nie bo to nie ma sensu.
Wykres byłby "skokowy" przy każdej wpłacie/wypłacie z portfela.

Przykład:
1. Wpłacasz do portfela 1000 PLN i kupujesz akcje spółki A.
2. Po jakimś czasie spółka rośnie o 20% - w tym momencie prosta stopa zwrotu wynosi 20%
3. Wpłacasz do portfela kolejny 1000 PLN - w tym momencie prosta stopa zwrotu "nagle" spada do 10% (200/2000).

Pozdrawiam,
Damian
Bartek
Rozumiem że to faktycznie dziwnie by wyglądało ale TWR i MWR są dla mnie dość niezrozumiałe dlatego bardziej się opieram na tej prostej stopie zwrotu.
Posting or editing is unavailable. Sign in and check your forum permissions. If you need help, use the contact form.